ქართული საბანკო სექტორი ტექნოლოგიური განვითარებითა და მომგებიანობით გამოირჩევა, თუმცა ჩნდება კითხვა: რამდენად ემსახურება საბანკო პროდუქტების არსებული სტრუქტურა მომხმარებლის ფინანსურ ინტერესებს და რატომ არ არის სესხის დაფარვის ალტერნატიული მოდელები ფართოდ წარმოდგენილი ბანკების შეთავაზებებში?
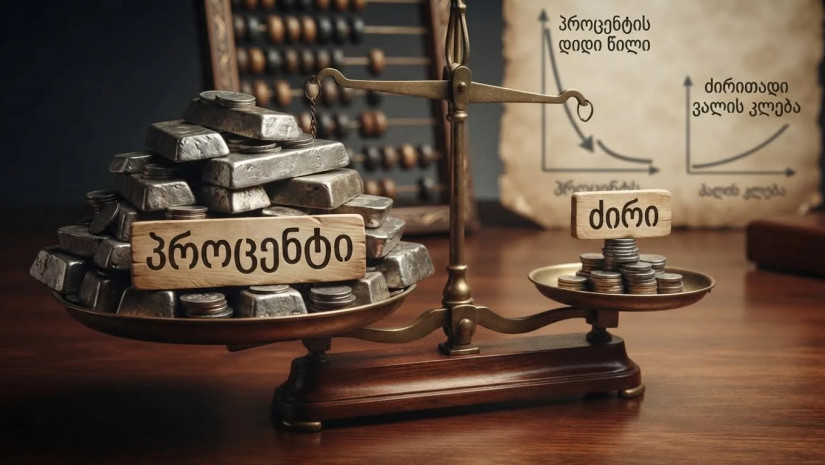
საქართველოში სესხების დაფარვის ყველაზე გავრცელებული ფორმა ანუიტეტური გრაფიკია. ამ მოდელის მიხედვით, მსესხებელი ყოველთვიურად დაახლოებით თანაბარ თანხას იხდის, თუმცა საწყის პერიოდში ამ თანხის მნიშვნელოვანი ნაწილი პროცენტის დაფარვას ხმარდება, ძირითადი დავალიანება კი შედარებით ნელა მცირდება.
შედეგად, მომხმარებელს შესაძლოა რამდენიმე წლის განმავლობაში მნიშვნელოვანი თანხა ჰქონდეს გადახდილი, მაგრამ მისი ძირითადი დავალიანება თავდაპირველ მოცულობასთან შედარებით მხოლოდ მცირედით იყოს შემცირებული.
ეს მოდელი საერთაშორისო საბანკო პრაქტიკაშიც ფართოდ გამოიყენება და თავისთავად არ წარმოადგენს არაკეთილსინდისიერ მექანიზმს. თუმცა არსებობს ალტერნატივაც, რომელიც მომხმარებელს საშუალებას აძლევს, უფრო სწრაფად შეამციროს ძირითადი დავალიანება და საბოლოოდ ნაკლები პროცენტი გადაიხადოს.
საუბარია ძირის თანაბარი დაფარვის მოდელზე, რომლის დროსაც სესხის ძირითადი თანხა ყოველთვიურად თანაბარი ნაწილებით იფარება, პროცენტი კი დარჩენილ დავალიანებას ერიცხება. შესაბამისად, ყოველ მომდევნო თვეში გადასახდელი თანხა თანდათან მცირდება.
რა განსხვავებაა და რამდენს ზოგავს მომხმარებელი?
განვიხილოთ მარტივი მაგალითი.
მომხმარებელი იღებს 100 000 ლარის სესხს 10 წლით, წლიური 12%-იანი ნომინალური საპროცენტო განაკვეთით.
ანუიტეტური გრაფიკის შემთხვევაში ყოველთვიური შენატანი დაახლოებით 1 435 ლარია. პირველ თვეში ამ თანხიდან 1 000 ლარი პროცენტის გადახდას ხმარდება, ხოლო ძირითადი დავალიანება მხოლოდ 435 ლარით მცირდება.
ძირის თანაბარი დაფარვის შემთხვევაში პირველი თვის შენატანი დაახლოებით 1 833 ლარია, საიდანაც 833 ლარი ძირის დაფარვას ხმარდება. ყოველ მომდევნო თვეში პროცენტის ოდენობა და, შესაბამისად, მთლიანი შენატანიც მცირდება.
განსხვავება განსაკუთრებით თვალსაჩინოა სესხის სრული ღირებულების შედარებისას.
ანუიტეტური მოდელით მომხმარებელი 10 წლის განმავლობაში დაახლოებით 72 165 ლარს იხდის პროცენტის სახით, ხოლო ძირის თანაბარი დაფარვის შემთხვევაში - დაახლოებით 60 500 ლარს.
სხვაობა დაახლოებით 11 665 ლარია.
ეს თანხა მომხმარებლისთვის მნიშვნელოვანი დანაზოგია, განსაკუთრებით მაშინ, როდესაც საქმე უფრო დიდ ან გრძელვადიან სესხებს ეხება.
მართალია, ძირის თანაბარი დაფარვის შემთხვევაში საწყისი შენატანი უფრო მაღალია, მაგრამ მომხმარებელი სანაცვლოდ იღებს ორ მნიშვნელოვან უპირატესობას: მისი დავალიანება უფრო სწრაფად მცირდება და ყოველთვიური ფინანსური ტვირთი დროთა განმავლობაში მსუბუქდება.
აღნიშნული მაგალითი პირობითია და არ ითვალისწინებს დამატებით საკომისიოებს, დაზღვევას ან საპროცენტო განაკვეთის ცვლილებას.
როგორია ევროპული პრაქტიკა?
გერმანიაში, საფრანგეთსა და დიდ ბრიტანეთში, საქართველოს მსგავსად, ფართოდ გამოიყენება ანუიტეტური ტიპის სესხები.
თუმცა ევროპულ ფინანსურ ბაზრებზე ცნობილია ძირის თანაბარი დაფარვის მოდელიც, რომელიც მომხმარებელს განსხვავებულ ფინანსურ შესაძლებლობას სთავაზობს.
გერმანიაში, მაგალითად, ანუიტეტურ სესხებთან ერთად არსებობს ძირის ფიქსირებული ოდენობით დაფარვის პროდუქტებიც. ასეთი მოდელის დროს მომხმარებელი ყოველთვიურად ძირის ერთსა და იმავე ნაწილს იხდის, ხოლო საპროცენტო გადასახადი თანდათან მცირდება.
მნიშვნელოვანია, რომ ევროპული პრაქტიკა არ გულისხმობს ყველა ბანკის ვალდებულებას, მომხმარებელს ორივე მოდელი შესთავაზოს. სხვადასხვა ქვეყანაში და სხვადასხვა საკრედიტო პროდუქტზე არჩევანი განსხვავებულია.
ამიტომ საკითხი არ უნდა დავიყვანოთ მტკიცებამდე, თითქოს ევროპაში მომხმარებელი აუცილებლად უკეთეს პირობებშია.
მთავარი კითხვაა, რამდენად ხელმისაწვდომია მომხმარებლისთვის ალტერნატიული დაფარვის მოდელები საქართველოში და რამდენად აქტიურად სთავაზობენ მათ ბანკები.
რატომ შეიძლება არ იყოს ეს მოდელი ბანკებისთვის პრიორიტეტული?
ამ კითხვას ეკონომიკური განზომილებაც აქვს.
როდესაც ძირითადი დავალიანება უფრო სწრაფად მცირდება, უცვლელი საპროცენტო განაკვეთისა და ვადის პირობებში ბანკის მიერ მისაღები ჯამური საპროცენტო შემოსავალიც ნაკლებია.
შესაბამისად, ორი იდენტური სესხის შედარებისას, რომელთაგან ერთი ანუიტეტური გრაფიკით იფარება, მეორე კი ძირის თანაბარი დაფარვით, ბანკი პირველ შემთხვევაში მეტ საპროცენტო შემოსავალს იღებს.
თუმცა მხოლოდ ამ გარემოებით ვერ დავასკვნით, რომ ბანკები ალტერნატიულ მოდელს მიზანმიმართულად ზღუდავენ.
არსებობს სხვა ფაქტორებიც. მაგალითად, ანუიტეტური გრაფიკი მომხმარებელს შედარებით დაბალ საწყის შენატანს სთავაზობს, რაც სესხს უფრო ხელმისაწვდომს ხდის. ძირის თანაბარი დაფარვის მოდელი კი დასაწყისში უფრო მაღალ გადახდისუნარიანობას მოითხოვს.
მიუხედავად ამისა, თუ მომხმარებლის შემოსავალი ორივე მოდელის გამოყენების საშუალებას იძლევა, ბუნებრივია კითხვა: რატომ არ უნდა ჰქონდეს მას არჩევანის შესაძლებლობა?
ბანკისთვის მეტი საპროცენტო შემოსავლის მიღება ბუნებრივი კომერციული ინტერესია, მაგრამ მომხმარებლისთვის სესხის რეალური ღირებულების შემცირება არანაკლებ მნიშვნელოვანი ინტერესია.
სწორედ ამ ინტერესებს შორის ბალანსი უნდა იყოს თანამედროვე, მომხმარებელზე ორიენტირებული საბანკო მომსახურების ერთ-ერთი მთავარი პრინციპი.
მომხმარებელს უნდა შეეძლოს ინფორმირებული არჩევანის გაკეთება
საქართველოში საბანკო პროდუქტების შეთავაზებისას ძირითადი ყურადღება ხშირად ექცევა საპროცენტო განაკვეთს, ყოველთვიური შენატანის ოდენობასა და სესხის დამტკიცების სისწრაფეს.
თუმცა მომხმარებლისთვის არანაკლებ მნიშვნელოვანია იმის ცოდნა, თუ რამდენს გადაიხდის მთლიანობაში და რა სისწრაფით შემცირდება მისი დავალიანება.
სესხის გაცემამდე ბანკს შეეძლო მომხმარებლისთვის ორი განსხვავებული დაფარვის გრაფიკის შედარება ეჩვენებინა.
მაგალითად, 100 000 ლარის სესხის შემთხვევაში მსესხებელს უნდა შეეძლოს დაინახოს, რამდენი იქნება მისი ყოველთვიური შენატანი თითოეული მოდელით, რამდენი დარჩება ძირითადი დავალიანება სამი ან ხუთი წლის შემდეგ და რა თანხას დაზოგავს სესხის სრული ვადის განმავლობაში.
ასეთი შედარება მომხმარებელს საშუალებას მისცემდა, გადაწყვეტილება მხოლოდ მიმდინარე ყოველთვიური გადასახადის მიხედვით კი არა, საკუთარი გრძელვადიანი ფინანსური ინტერესების გათვალისწინებით მიეღო.
ეს განსაკუთრებით მნიშვნელოვანია იპოთეკური და სხვა გრძელვადიანი სესხების შემთხვევაში, როდესაც დაფარვის გრაფიკის სტრუქტურამ შესაძლოა ათიათასობით ლარის განსხვავება წარმოქმნას.
საკითხი, რომელიც საქართველოს ეროვნულმა ბანკმაც უნდა განიხილოს
საქართველოს ეროვნული ბანკი მომხმარებელთა უფლებების დაცვის მიმართულებით მნიშვნელოვან მარეგულირებელ ფუნქციას ასრულებს.
თუმცა საბანკო მომსახურების გამჭვირვალობის განვითარება მხოლოდ ხელშეკრულების პირობების განმარტებით არ უნდა შემოიფარგლებოდეს.
მნიშვნელოვანია, მომხმარებელს ჰქონდეს შესაძლებლობა, შეადაროს დაფარვის სხვადასხვა მოდელის ეკონომიკური შედეგები.
ამ მიმართულებით შესაძლებელი იქნებოდა ისეთი სტანდარტის განხილვა, რომლის მიხედვითაც ბანკები, შესაბამისი პროდუქტების შეთავაზებისას, მომხმარებლებს ორივე მოდელის საილუსტრაციო გრაფიკს წარუდგენდნენ.
ეს არ ნიშნავს, რომ ბანკებს ყველა შემთხვევაში ორივე ტიპის სესხის გაცემა უნდა დაევალოთ. თუმცა მომხმარებელს უნდა ჰქონდეს ინფორმაცია, რომ არსებობს განსხვავებული დაფარვის მექანიზმი და გარკვეულ პირობებში მისი გამოყენებით შესაძლებელია მნიშვნელოვანი თანხის დაზოგვა.
ასევე მნიშვნელოვანია დადგინდეს, რამდენად ფართოდ არის ხელმისაწვდომი ძირის თანაბარი დაფარვის შესაძლებლობა საქართველოს კომერციულ ბანკებში და რა პირობებით შეუძლიათ მომხმარებლებს მისი არჩევა.
საბოლოოდ, ვისთვის მუშაობს საბანკო პროდუქტი?
საქართველოში საბანკო სექტორის განვითარება ხშირად ფასდება ციფრული მომსახურების ხარისხით, ტექნოლოგიური ინოვაციებით, აქტივების ზრდითა და ფინანსური შედეგებით.
ეს ყველაფერი მნიშვნელოვანია, თუმცა მომხმარებელზე ორიენტირებულობას სხვა საზომიც უნდა ჰქონდეს.
რამდენად ეხმარება ბანკი ადამიანს საკუთარი ფინანსური ვალდებულებების შემცირებაში? რამდენად აძლევს მას არჩევანის შესაძლებლობას? რამდენად გამჭვირვალედ აჩვენებს სხვადასხვა გადაწყვეტილების გრძელვადიან ფინანსურ შედეგებს?
სესხის დაფარვის ალტერნატიული მოდელი ყველა მომხმარებლისთვის საუკეთესო არჩევანი ვერ იქნება. ზოგისთვის დაბალი საწყისი შენატანი უფრო მნიშვნელოვანია, სხვებისთვის კი - ძირითადი დავალიანების სწრაფად შემცირება და საბოლოოდ ნაკლები პროცენტის გადახდა.
მაგრამ სწორედ ამიტომ უნდა არსებობდეს არჩევანი.
თუ მომხმარებელს შეუძლია საკუთარი ფინანსური შესაძლებლობების ფარგლებში სესხის ძირი უფრო სწრაფად დაფაროს, რატომ არ უნდა ჰქონდეს შესაძლებლობა, თავიდანვე აირჩიოს ასეთი მოდელი?
და კიდევ ერთი კითხვა, რომელიც საქართველოს უმსხვილეს ბანკებს შეიძლება დავუსვათ:
რამდენად ხშირად სთავაზობენ ისინი მომხმარებლებს არა მხოლოდ იმ სესხს, რომლის ყოველთვიური შენატანიც დღეს უფრო ხელმისაწვდომია, არამედ იმ ალტერნატივასაც, რომელიც საბოლოოდ შეიძლება ათასობით ლარით იაფი დაუჯდეთ?
ამ კითხვებზე პასუხი მნიშვნელოვანი იქნება იმის გასაგებად, რამდენად ემთხვევა ქართული საბანკო სექტორის კომერციული წარმატება მომხმარებლების გრძელვადიან ფინანსურ ინტერესებს.